カーリースジャーナルTOP
ローンとは、金融機関からお金を借りて家や車などを購入し、分割で金融機関に返済するサービスのことです。高額な商品が欲しいとき、手元に十分な資金がなくても購入できるのがローンのメリットです。しかし、ローンには金利がかかるため、利息が気になる方もいるでしょう。そのため、近年では利息が発生しないリースが注目されています。
そこで、ローンのしくみや選び方、お得にローンを組む方法に加えて、リースについても解説します。
- ローンとは高額商品を購入するときに分割で返済できるサービスのこと
- ローンを選ぶときは用途や金利、審査条件に着目する
- ローンは借入れなので金利がかかるが、リースではかからない
ローンとは?しくみをわかりやすく解説
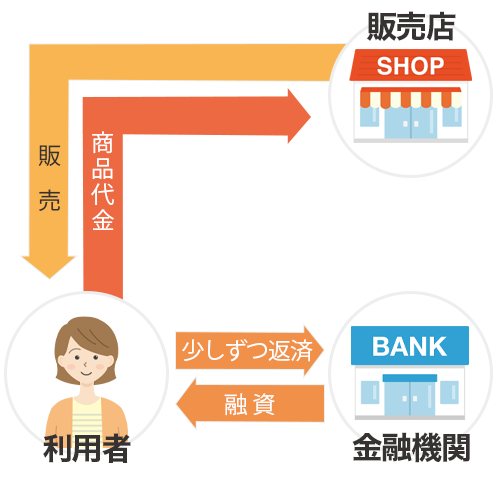
高額な商品を購入する際に便利なローンですが、それぞれに金利が定められています。そのため、金融機関から借り入れる金額や期間に応じて利息がかかります。まずは、ローンの金利やしくみを解説します。
ローンの金利
ローンの金利とは、借りた金額に対して追加で払う利息の割合のことです。多くの場合、金利は1年間にかかる金利(年率)で表示されます。また、ローンの金利には、固定金利と変動金利の2種類があります。
・固定金利
固定金利とは、ローン契約中の金利が変動しないタイプのことです。借入後に市場金利が上昇しても返済額が変わらない点がメリットですが、市場金利が下降しても返済額が下がらない点はデメリットといえるでしょう。
・変動金利
変動金利は、金融情勢の変化に伴い金利が変動するタイプのことです。借入後に市場金利が下降すると返済額は安くなりますが、市場金利が上昇すると返済額が増えてしまいます。このように、返済額が想定しにくい点がデメリットといえるでしょう。
ローンの利息
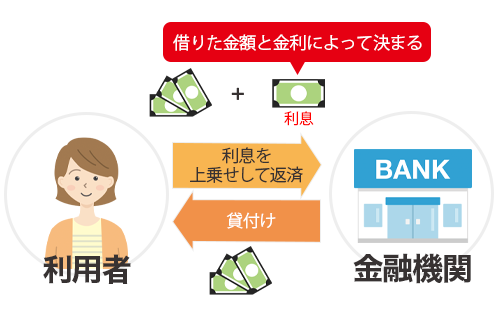
ローンの利息とは、利用者が借入れをした金融機関などに元本に上乗せして支払う利用料のことです。
利息の金額は、借入額と金利、借入期間によって決まります。
具体的な計算式は、下記のとおりです。
利息額 = 借入額 × 金利(年利)× 借入期間
計算式からわかるように、借入額が多く借入期間が長いほど、利息の負担が大きくなります。
ローンの返済方法
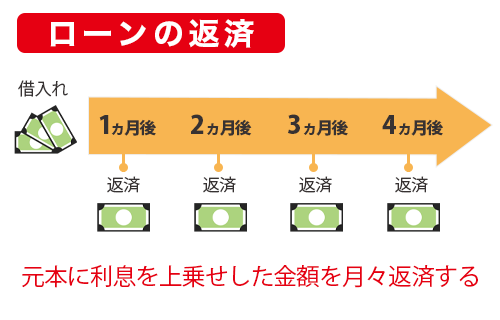
ローンの返済方法には、「元利均等方式」と「元金均等方式」の2種類があります。
毎月の返済額は、元金と利息の合計で決まりますが、返済方法によってそれぞれの割合や負担額が異なります。
〈元利均等方式と元金均等方式のメリット・デメリット〉
| 元利均等方式 | 元金均等方式 | |
|---|---|---|
| メリット | ・返済計画が立てやすい | ・元金の減り方が 元利均等返済より早い |
| デメリット | ・ローン残高が減りにくい | ・初期の利息が高額で 返済負担が大きい |
・元利均等方式

元利均等方式は、毎月の返済額が変わらない返済方法です。返済額が一定のため、家計管理をしやすい点がメリットですが、元金の減りが遅く、元金均等方式と同じ返済期間の場合、総返済額が多くなる点がデメリットといえます。
・元金均等方式

毎月の返済額のうち、一定額の元金に残高に対する利息を合計して支払う返済方法です。元金の減りが早く、元利均等方式と同じ返済期間の場合、元利均等返済よりも総返済額が少なくなる点がメリットです。一方、返済開始当初の負担が大きくなってしまう点がデメリットといえます。
ローンとクレジットカードの違い
ローンとクレジットカードは、手元にお金がなくても買うことができる点は同じです。
ただし、ローンは「お金を借りるサービス」で、クレジットカードは「お金を立て替えてもらうサービス」です。
また、基本的にローンでは購入したい商品の金額に応じて審査を行いますが、クレジットカードは契約内容ごとに定められた利用可能額の中で買い物ができるしくみになっています。
クレジットカードで買い物をした場合は、カード会社が本人に代わって決済を行います。一般的に一括払いや2回払いであれば立て替えてもらうだけで利用料などはかかりません。しかし、リボ払いや据え置き払い、3回以上の分割払いなどでは金利手数料がかかるのが一般的です。
ローンの種類
ローンには大きく分けて「目的別ローン」「自由型ローン」「おまとめローン」の3種類があります。それぞれに特徴が異なるので、用途や目的にあわせて選ぶことが大切です。ここでは、それぞれのローンの特徴と金利相場を紹介します。
目的別ローン
目的別ローンとは、住宅や車の購入などあらかじめ決められた用途のために使うローンのことで、目的に合わせた名称がつけられています。
〈目的別ローンの例〉
- 住宅ローン
- リフォームローン
- カーローン
- 運転免許ローン(教習所ローン)
- 教育ローン(学費ローン) など
一般的に、目的別ローンはほかのローンに比べて金利が低いのが特徴です。特に住宅ローンは、比較的低金利で1.0%未満のローンが多いでしょう。また、住宅ローンの中でも金利が高いとされている「全期間固定金利」でも、1.0%程度で借りられます。なお、全期間固定金利とは契約期間中、金利を固定できる方法のことです。
そのほかの目的別ローンの金利相場は、銀行系マイカーローンが1%未満~3%程度、ディーラーローンは2~9%程度、教育ローンは1%~5%程度となっています。
・メリット
目的別ローンのメリットは、金利が低いことや多額の借入れが可能である点です。目的に合致したローンがある場合は、何にでも使えるローンよりも目的別ローンを使うのがおすすめです。
・デメリット
目的別ローンは、用途が決まっているため、それ以外のことに使うことができません。また、用途にかかる費用を明示するために書類の提出が必要な場合が多く、手続きにも手間がかかります。
自由型ローン
自由型ローンとは、用途を限定しないため自由に用途が決められるローンのことです。おもなローンに、フリーローンやカードローンがあります。フリーローンは用途を限定せずに一度だけお金を借りることが可能です。一方、カードローンは、限度額内であれば繰り返しお金を借りられます。金利はフリーローンのほうがやや低く2.0~15.0%程度、カードローンは4.5~18.0%程度です。
・メリット
自由型ローンのメリットはお金を何に使ってもいいということです。また、借入れの手続きも比較的簡単で審査もスピーディーな場合が多いでしょう。
・デメリット
自由型ローンのデメリットは、金利が高い点です。特に信販会社の自由型ローンは金利が高めの傾向にあります。金利の低さを重視するのであれば、銀行の自由型ローンを選ぶのがおすすめです。
おまとめローン
おまとめローンは、複数の借入れを行っている方専用のローンです。クレジットカードのリボ払いなども含め、他社の借入れをまとめて1本化できます。
・メリット
ローンをまとめることで、利息の軽減や月々の支払額を抑える効果が期待できます。
・デメリット
おまとめローンのデメリットは、まとめる目的以外では使えないという点です。また、返済期間を延ばした場合、総支払額が高くなる可能性があります。

賢いローンの選び方
まずは、住宅や車などの使い道が決まっている場合は目的別ローンなど、用途に合わせてローンの種類を選びましょう。同じ種類のローンでも内容が異なるため、金利や審査条件などに応じて賢く選ぶことが大切です。
金利で選ぶ
ローンを借りるときは、複数の金融機関を比較して、金利が低いローンを選びましょう。同じ金額を借りたとしても、金利が違うと利息の負担額が変わるので、月々の支払額や総支払額に影響します。
なお、1~3%などと金利幅のあるローンを比較する場合は、最低金利ではなく最高金利で比べるのがおすすめです。
実際に適用される金利は審査結果に応じて決まりますが、最高金利に近い金利が適用される可能性もあるためです。
審査で選ぶ
できるだけ早くお金を借りたい方は、審査がスピーディーであるかどうかに着目しましょう。金利が低い銀行のローンや公的期間のローンは審査が厳しく、時間がかかる傾向があります。
一方で、信販会社のフリーローンやカードローンは金利が高めですが、銀行などのローンよりも審査に通りやすい傾向があり、申込みから審査完了までが早いのが特徴です。なお、消費者金融のように即日融資を行う金融機関では、金利が高くなる傾向があるため、無理なく返済できるかを事前に検討しておきましょう。
返済計画で選ぶ
返済計画が立てやすいかどうかもローン選びで着目すべきポイントです。あらかじめ決めた商品の購入額しか借りられない目的別ローンや、追加の借入れができないフリーローンは、比較的返済計画を立てやすいローンです。
一方、カードローンは一度申し込むと、その後は審査なしで繰り返し借入れができるので頻繁にお金を借りたい方にとっては便利でしょう。しかし、計画的に利用しないと借入額が大きくなり、返済できなくなってしまうリスクもあります。
返済を計画的に行いたい場合は、目的別ローンやフリーローンを選んだほうが良いでしょう。
近年、ローンよりリースを選ぶ方が増えている?
ローンは、高額な商品を購入する際に便利な方法です。しかし、近年では「所有」から「利用」へと消費行動が変化していることもあり、サブスクリプションサービスも増加しています。商品を購入せずに月々の利用料を支払うリースも、このような流れのひとつです。なお、貸付けではないため、ローンのように利息は発生しません。
同じように品物を借りる方法にレンタルやカーシェアリングがありますが、1日や1週間、1ヵ月といった短期利用が一般的です。また、リースではカーリースのように契約者のために用意された新品が貸与されることもありますが、基本的にレンタルは中古品であることが多いでしょう。
車に乗るならカーリースがおすすめの理由
ローンを組んで購入するもののひとつに車がありますが、ローン返済以外にも頭金や初期費用などの負担があるため、費用を理由に車を持たない方も増えています。そんな中で、近年注目されているのが、初期費用や維持費も定額にできるカーリースです。
実際カーリースとカーローンには、どのような違いがあるのでしょうか。詳しく比較してみましょう。
〈カーローンとカーリースの比較表〉
| カーローン | カーリース | |
|---|---|---|
| 初期費用 | あり | なし |
| 金利 | あり | なし |
| 税金 | 都度支払う | 月額料金に含まれる |
| 維持費 | 都度支払う | 月額料金に含めることもできる* |
| 車検費用 | 都度支払う | 月額料金に含めることもできる* |
| 名義 | 自分(銀行系ローン) もしくは ディーラーや信販会社 | リース会社 |
| 審査 | あり | あり |
*1カーリース会社によって異なる
カーローンは借入額に対して利息が発生するのに対し、カーリースは金利がないので利息はありません。また、頭金や諸費用が不要、メンテナンス料金も月額費用に含められる点もカーリースの魅力です。
しかし、リースの返却を前提としている点をデメリットに感じる方もいるかもしれません。そのような方には、車の返却が不要でそのままマイカーにできるプランがあるカーリースがおすすめです。
業界最安水準、カーリースカルモくんのカーリースの魅力とは?
数あるカーリースの中でも、契約期間満了時に車がもらえるカーリースカルモくんは、業界最安水準*のカーリースとして人気を集めています。ここでは、カーリースカルモくんの魅力についてご紹介します。
*調査日と調査概要はコンテンツポリシー参照
月々10,000円台から新車に乗れる

カーリースカルモくんでは、国産メーカーの全車種、全グレードが新車で用意されています。月々10,000円台から利用できる車種も多いため、豊富な選択肢の中から好きな車が選べるのが魅力でしょう。例えば、人気のダイハツ「ミライース」は月々 15,290 円から利用できます。

メンテナンスプランで家計管理がしやすい


カーリースでは、契約期間満了時にリース車を返却するのが基本です。そのため、事故や損傷があれば返却時に原状回復をする必要があります。車の使用状況によっては高額な費用が発生する可能性もありますが、カーリースカルモくんには、原状回復費用の補償がついた「メンテナンスプラン」があるので、そのような心配もありません。
メンテナンスプランでは、原状回復費用のほか、車検整備や消耗品の交換など、車の維持に必要なメンテナンス費用を月々のリース料金に組み込めるので、高額な支払いや急な出費を心配せずに一定の維持費で車に乗れます。
もらえるオプションで将来マイカーが手に入る
カーリースカルモくんには、7年以上の契約で利用できる「もらえるオプション」があります。
月々のリース料金に500円プラスするだけで、契約期間満了時にマイカーが手に入るので、長く車に乗り続けたい方にとっても魅力的なサービスとなっています。

ローンは返済するときのことも考えて検討しよう
まとまった資金がなくても必要なものを買えるローンは、とても便利なものです。しかし、ローンは利息が発生するため、返済計画に問題がないかどうか考えた上で活用することが大切です。
特にカーローンで車を購入したいと考えている方は、金利を気にせずに安定した維持費で新車に乗れるカーリースカルモくんのカーリースがおすすめです。
よくある質問
Q1:ローンとは?
A:ローンとは、金融機関からお金を借りて家や車などを購入し、分割で金融機関に返済するサービスのことです。高額な商品が欲しいとき、手元に十分な資金がなくても購入できるのがローンのメリットです。しかし、ローンには金利がかかるため、利息の負担が増えるのがデメリットといえるでしょう。
Q2:ローンの種類は?
A: ローンには大きく分けて、住宅ローンやマイカーローン、教育ローンのように用途を限定する「目的別ローン」、何にでも使うことができる「自由型ローン」、複数のローンを1本化できる「おまとめローン」などがあります。
Q3:賢いローンの選び方は?
A: ローンを選ぶ際は、金利や審査条件などを基準に選びましょう。どのローンでも、無理なく計画的に返済していけるかを考えて契約することが大切です。なお、カーローンの利用を検討している場合は、利息がなく月々定額で新車に乗れるカーリースがおすすめです。
※記事の内容は2021年10月時点の情報で制作しています。