カーリースジャーナルTOP

車のローン審査では、申込者が借りたお金を最後まで返せるかを、年収や勤続年数、ほかの借入れ、信用情報などから判断します。審査基準は各社とも公開していませんが、クレジットカードのリボ払いの残高も借入れとして見られるなど、どのような点に注意すればいいかはある程度推測できます。
そこで、車のローン審査で見られるおもな7つの項目と、審査に通りやすくする方法のほか、落ちてしまう理由や落ちたときの対処法について見ていきましょう。車の購入前に審査が不安な方に向けて、ローンを組まずに新車に乗る方法も紹介しますので、参考にしてください。
車のローンを組まずにお得に乗る方法を知りたい方はこちらをチェック!
- 車のローン審査では、年収や勤続年数、ほかの借入れ、リボ払いの残高、信用情報などから返済できるかを総合的に判断している
- 車のローン審査の前には、借入額を減らす、リボ払いなどの残高を減らす、信用情報を確認するといった対策が有効
- 車のローン審査が不安な方におすすめの、月々分割払いで新車に乗れる方法がある
車のローン審査の基準となる7つの項目
車のローン審査の基準は各社とも公開していませんが、一般的に次の7つが見られるとされています。
- 年収
- 職業・雇用形態
- 勤続年数
- 年齢
- 他社からの借入れ
- クレジットカードのリボ払い
- 信用情報
どれも、申込者が借りたお金を最後まで返せるかを判断するための項目です。まずは、各項目の基準について見ていきましょう。
年収
車のローンの申込みの際、必ず申告するのが年収です。ローンによっては前年度の年収が申込条件になっており、例えば三井住友銀行のマイカーローンは前年度の年収が200万円以上、JAバンクのマイカーローンは前年度の税込年収が200万円以上であることが条件です(条件はJAごとに異なる)。
一般的にローン審査では、年収そのものより、年収と年間の返済額のバランスが重視される傾向があるとされています。年収と返済額のバランスを見る目安になるのが、年収に対する年間の総返済額の割合を示す「返済負担率(返済比率)」です。
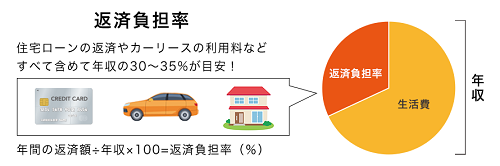
基準はローン会社ごとに異なり、公開されていないことがほとんどですが、住宅ローンの「フラット35」では、年収400万円未満の方は30%以下、年収400万円以上の方は35%以下が申込みの基準になっています。車のローンでも、この範囲に収まるように借入希望額を調整すると安心です。
年収の条件を満たさない場合はローンに申し込むことができないので、申し込む前に条件を確認しましょう。
職業・雇用形態
収入の安定性を確認するために、職業や雇用形態も審査における重要な項目となります。一般的に、個人事業主の方や中小企業に勤めている方より、公務員あるいは大企業に勤めている方、もしくは同様にアルバイトや派遣社員よりも正社員の方のほうが、収入の安定性の点から審査に有利といわれています。
職業や雇用形態はすぐに対策を講じられるものではありませんが、審査はほかの項目も含めて総合的に判断されるのが一般的です。不利に思える内容でも偽らず、正しく申請しましょう。
勤続年数
勤続年数も審査における重要な項目です。例えば、JAバンクのマイカーローンは、勤続年数1年以上を条件にしています(条件はJAごとに異なる)。勤続年数については、ローンを申し込む直前の転職は避けること、もしくは今すぐ車が必要でない場合には、勤続1年を超えてから審査に臨むのが得策です。
なお、転職によって収入が上がった場合などは、審査の際にその旨を伝えるといいでしょう。
年齢
車のローンには年齢の条件があるのが一般的です。例えば、JAバンクのマイカーローンは「借入時18歳以上75歳未満」「最終返済時80歳未満」(条件はJAごとに異なる)、ドコモSMTBネット銀行の自動車ローンは「申込時満20歳以上」が条件です。
そのため、申込み時に上限の年齢に近い場合には、長期でのローン契約は組めない場合もあります。申込みできる年齢の下限・上限や最終返済時の年齢は車のローンごとに異なるため、申し込む前に利用条件を確認しましょう。
他社からの借入れ
他社からの借入金も、審査の際にチェックされます。特に、短期間で複数からの借入れがある場合や多額の借入れがある場合には、経済的に困っていると見なされ、審査に通りにくくなると考えられます。
借入金は返済負担率にも影響しますので、すでに年間の返済額が多い場合は、その分新たに借り入れられる金額が少なくなる点にも注意が必要です。携帯電話の分割払いなど、意識していなかった借入れが審査の障害となっている可能性もあります。
なお、すでに借入金があるからといって、必ず審査に落ちてしまうわけではありません。
クレジットカードのリボ払い
クレジットカードのリボ払いは、利用した金額を毎月ほぼ一定の額ずつ返していく支払い方法です。残高があるあいだは、ほかの借入れと同じように返済中のお金として扱われ、審査で見られます。
信用情報には、クレジットカードの契約内容や支払状況、残高が登録されており、リボ払いの機能がついたカードかどうかも記録されるため、自分では借金と思っていないリボ払いの残高も、ローン会社には伝わります。
リボ払いがあるだけで車のローンが組めないとは限りませんが、残高が多いと年間の返済額が増えて返済負担率が上がり、支払いが遅れていると審査に通るのは難しくなるでしょう。
信用情報
申込者の返済能力と社会的信用を確認するために、信用情報もチェックされます。
支払い・返済の遅延、延滞、任意整理を行った履歴などのネガティブな記録が残っていると審査に落ちる可能性が高くなりますが、信用情報の記録は永遠に残るわけではなく、一定の保管期間を過ぎれば消える仕組みです。
なお、保管期間は内容や信用情報機関によって異なります。ローンやクレジットの契約・返済の情報は、信用情報機関のCIC・JICC・KSCのいずれも、契約が終わってから最長5年です。ただし、破産などの情報は、機関によっては7年残る場合もあります。
ローンが不安な方におすすめの新しい車の乗り方!
近年、利用者が増加傾向にあるのが、ローンと同じように月々定額払いで車に乗れるカーリースです。
審査の難度が下がりやすいことに加え、ローン購入にはないリースならではのメリットもあります。車のローン審査の対策とあわせて、検討してみるのもおすすめです。

車のローン審査に落ちてしまうよくある理由
車のローン審査ではおもに、申込者に融資額を滞りなく返済できるだけの返済能力や、社会的信用性があるかを判断しています。これらの点に問題があると、審査に落ちてしまう可能性が高くなるといえるでしょう。
車のローン審査に落ちてしまうよくある理由ついて、以下で詳しく解説します。
年収に対して借入額が見合っていない
車のローン審査に落ちやすい理由のひとつが、年収に対して借入希望金額が高すぎるケースです。
すでにある借入れと今回のローンを合わせた年間の返済額が年収に対して大きく、返済負担率が目安を超えると、収入と借入金のバランスが適切な範囲内ではないと見なされ、審査に落ちる可能性が高まります。
収入が安定していない
ローンを組むと、長期にわたって借入金を返済していくことになります。そのため、収入源が継続して安定しているかも審査で見られると考えられます。その具体的な判断材料となるのが、申込時に申告する職業や雇用形態、勤続年数です。
一般的に、公務員や正社員のほうが、収入が安定していると見なされる傾向があります。現在の年収がいくら高くても、収入が不安定であると判断されると、審査に落ちてしまう可能性があるのです。
信用情報にネガティブな記録がある
車のローン審査では、信用情報機関に申込者の信用情報が照会されます。過去の支払い・返済の遅延や延滞の有無のほか、債務整理といった金融事故を起こしていないかが確認されるのです。
信用情報にネガティブな記録がある方や、いわゆるブラックリストに載っている方は、返済能力や信用性の点でローン審査に通るのが難しくなるといえます。
ほかに多額の借入れがある
住宅ローンや消費者金融からの借金、クレジットカードのリボ払いの残高など、すでに他社で多くの借入れがある場合には、審査で不利になります。
また、短い期間に何社ものローンに申し込んでいる場合も、お金に困っているのではないかと判断されかねません。
審査のきびしいローンを選んでいる
車のローンには、銀行系マイカーローンをはじめ、ディーラーローンや自社ローンなど、いくつかの種類があります。ローンの種類ごとに審査の難度は異なるため、ローンに通らなかった理由として、「単に申込みをしたローンの審査が厳しかった」という場合もあるかもしれません。
もし審査で落ちたとしても、別のローンで審査に申し込めば、通る可能性があるといえるでしょう。

車のローン審査に通りやすくするには?
車のローン審査に不安なく臨めるように、事前にできる対策がいくつかあります。実際にローン審査を受けた方の口コミ*とともに見ていきましょう。
* チャット調査ツール「Sprint」にて、「カーローンで車を購入した方」「ローン審査に落ちた経験がある方」を対象として行ったインターネット調査を基に、カルモマガジン編集部がまとめています
仮審査を受けて自分の状況を把握する
車のローン審査に通るか不安がある方は、仮審査を検討してみましょう。仮審査とは、本審査前に行う事前審査です。
仮審査では、年収や勤務先、借入希望額などの申告内容を基に、融資を受けられる見込みがあるか、借入可能額や適用金利の目安を知ることができます。ただし、仮審査に通っても、本審査で申告内容の誤りが見つかったり、信用情報に延滞などの記録が確認されたりすると、本審査に落ちることがある点に注意が必要です。
仮審査の結果をもとに、頭金を用意したり借入額を見直したりして、本審査に向けた対策を立てられるのもメリットです。
なお、仮審査でどこまで調べるかは金融機関によって異なり、仮審査の段階で信用情報を照会する金融機関もあります。信用情報が照会されると、申し込んだこと自体が「申込みの情報」として、CICやJICCでは6ヶ月記録されます。そのため、同じ時期に多くの仮審査を受けるのは避けたほうが無難です。
年収に不安があり、ローンが組めるか事前に確認したかったので仮審査を受けました。仮審査は当日中に結果がわかったので、それに基づいて車のグレードを下げて借入金を減らすといった対策ができました。
頭金を用意するなど借入希望額を減らす
年収と借入額のバランスをシミュレーションして、状況に応じて借入額を見直し、減らすことも現実的な車のローン審査対策といえます。借入額を減らすために有効なのが、価格の安い車を選び直す、購入する車のグレードを下げるといった方法です。
また、頭金を用意することもひとつの方法です。用意した頭金の額だけ借入額を減らすことができ、審査に通る可能性が高くなります。
銀行系マイカーローンに申し込んだ際、年収に対して借入額が多かったため、審査に落ちてしまったことがあります。車の購入金額を見直し、借入額を下げて再度審査に申し込んだら、無事ローンを組むことができました。
ほかの借入れを返済する
返済負担率の点からも、すでにある借入れを減らすのは、車のローン審査のハードルを下げるために有効です。
審査の前にすでにある借入金を完済するのが望ましいといえますが、完済が難しい場合は、繰上返済を行う、金利条件のいいローン会社に1本化することでも、利息を減らすことができます。

銀行系マイカーローンに申し込んだ際、すでにある住宅ローンがネックになっていました。その影響で一度審査に通らなかったのですが、ローンを完済後にカーローンに再チャレンジしたら、無事審査に通りました。
リボ払いの残高を減らし、使っていないカードを整理する
クレジットカードのリボ払いの残高がある方は、審査の前にできるだけ減らしておきましょう。毎月の支払額を増やしたり、まとまったお金で残高を一括で返したりすると年間の返済額が減り、返済負担率を下げることが可能です。
また、使っていないクレジットカードでも、利用限度額は信用情報に登録されており、借入れの枠として見られる場合があります。使う予定のないクレジットカードは、解約も検討すると安心です。
車のローン審査前に転職をしない
勤続年数が短いと、車のローン審査では不利になることがあります。そのため、ローン審査の申込み前後には、なるべく転職はしないようにしましょう。勤続年数が1年以上あると、ローン審査でも評価されやすいといえます。
もし、車のローン審査の申込み直後に転職をした場合は、すぐにローン会社に申告することが大切です。申告した勤務先と実際の勤務先が違うままだと、勤務先の確認がとれずに審査が進まなかったり、申告内容に誤りがあると判断されたりするおそれがあるためです。
短期間に複数のローンに申し込まない
ローンやクレジットカードに申し込むと、ローン会社が信用情報を照会したことが「申込みの情報」として信用情報機関に登録されます。この情報は、CICでは照会から6ヶ月間、JICCでは照会日から6ヶ月以内、ほかのローン会社も見られる状態で残ります。
短い期間に何社ものローンに申し込んでいると、お金に困っているのではないかと判断され、審査で不利になりかねません。通るか不安だからといって一度に何社も申し込むのは避け、条件を見比べて申込先を絞りましょう。
信用情報を確認する
信用情報は、CIC、JICC、KSCの3つの信用情報機関に情報公開請求し、調べることができます。特に、過去に金融事故を起こしている方、未払いや支払いの遅延・延滞などに心当たりのある方は、審査前に信用情報を調べておくと安心です。
〈3つの信用情報機関〉
- 株式会社シー・アイ・シー(CIC)
- 株式会社日本信用情報機構(JICC)
- 全国銀行個人信用情報センター(KSC)
申込み方法や結果、閲覧方法、料金は、それぞれの機関の公式サイトに記載されているので、事前に確認することが大切です。車のローンの申込先によって照会される機関が違うため、心当たりのある方は複数の機関で確認しましょう。
なお、信用情報のネガティブな記録は、一定期間経つと解消されます。すぐに車が必要でなければ、そうした記録が消えた後、審査に申し込むのが得策です。早急にローンを組みたい場合には、連帯保証人を立てるといった対策を検討してください。
カーローンを絶対に利用したく、また、過去の支払いなどに心当たりがあったので、事前に信用情報を調べました。特にネガティブな記録がないことがわかり、安心してローンに申し込めました。
審査難度の低いローンを選ぶ
車のローンには種類があり、ローンを組むための条件や適用金利のほか、審査の難度も変わります。特に、審査に不安がある方は、審査に通りやすい車のローンを選ぶのがおすすめです。
ただし、審査の難度が低いとされるローンには、デメリットもあります。例えば、自社ローンは、実際は販売店独自の支払い方法でローンではないため金利はかかりませんが、車両本体価格に利息相当分の手数料が上乗せされ、一般的な車のローンよりも支払総額が高くなりがちです。また、ディーラーローンは銀行系マイカーローンに比べて、金利が高めに設定されていることが多いといえるでしょう。
それぞれの車のローンのメリット・デメリットを踏まえたうえで検討してください。
大手のローンより審査が通りやすいと聞き、販売店が独自に提供している自社ローンで車を購入しました。手数料が高かったことに多少の後悔もありますが、無事審査に通ってよかったです。
ローンに通らなかった方の利用実績も豊富!
カーリースの場合、審査対象となる年間の利用料金を抑えやすく、車のローンより審査に通りやすい傾向があります。
業界最安水準*の「カーリースカルモくん」なら、審査に通るかが事前にわかる「お試し審査」を用意しています。審査結果に基づいてプラン変更やキャンセルも可能なので、気軽に申し込んでみましょう。

* 調査日と調査概要はコンテンツポリシー参照
車のローンの金利と審査の通りやすさ

車のローンにはいくつかの種類があり、それぞれ審査の通りやすさや金利の相場が異なります。ここでは、おもな車のローンの特徴や金利相場について解説します。
銀行系マイカーローン
銀行や信用金庫などの金融機関が取り扱うローンを、銀行系マイカーローンといいます。金利は年1.55~4.975%程度*と、ほかの自動車ローンに比べて低いものの、審査は厳しい傾向があります。年齢や就業形態などは、申込み時点で条件を定めている場合もあるため注意しましょう。
また、銀行系マイカーローンは、審査申込みから結果がわかるまでに時間がかかることが多い傾向があります。一方で、銀行系マイカーローンには次のようなメリットもあります。
〈銀行系マイカーローンのおもなメリット〉
- 貸金業者からの借入額を年収の3分の1までに制限する「総量規制」の対象外
- 住宅ローンと同じ金融機関で借りると、金利の優遇を受けられることがある
- 車の所有者を自分(契約者)にできる
- ローンによっては、車両代金だけでなく免許取得費用や車検費用、修理代にも使える
* ドコモSMTBネット銀行・りそな銀行・三井住友銀行の金利(2026年9月時点)
ディーラーローン
ディーラーローンは、車の販売店であるディーラーが信販会社と提携して提供しているローンです。金利は銀行系マイカーローンより高めに設定されていますが、審査には通りやすい傾向があります。
また、車の購入時にローンを申し込めるので手間がかかりにくく、審査結果も比較的早く出る傾向があります。銀行系マイカーローンと同じく総量規制の対象外となっている点もメリットといえるでしょう。
一方で、ディーラーローンは車を担保にしてローンを利用するため、返済が終わるまではディーラーや信販会社に車の所有権があることに注意が必要です。
自社ローン
自社ローンは、中古車販売店などが独自に提供する分割払いのサービスです。銀行や信販会社を通さず販売店の独自審査となるため、ほかのローンで審査に通らなかった方でも通る可能性が高いというメリットがあります。また、審査結果が早くわかり、手続きが簡単なのもメリットです。
なお、自社ローンは金利がかかりませんが、その分車両代金に手数料が上乗せされることがあり、ディーラーローンなどと比較して返済総額が高くなる傾向があります。

車のローン審査と借入れの流れ

車のローンは、申し込めばすぐにお金を借りられるわけではなく、見積もりの取得や仮審査、本審査などの段階を経て、借入れまで進みます。全体の流れを知っておけば、必要な書類や準備もまえもってそろえやすくなるでしょう。
ここでは、銀行系マイカーローンを例に、審査から借入れまでの5つのステップを解説します。
1. 車の見積もりを取る
銀行系マイカーローンでは、利用目的の証明書として車の見積書が必要です。購入したい車を決めたら、まず販売店に見積もりを出してもらいましょう。
ローンで支払いたい旨を申し出れば、すぐに見積もりを出してもらえます。諸費用を含めた購入代金も、このときに確認すると安心です。
2. 借入額と返済期間を決める
購入代金がわかったら、手元の資金と照らし合わせて、ローンの借入額と頭金、返済期間を決めます。
銀行のローンシミュレーターなどを利用して毎月の返済額を計算し、無理なく支払える範囲で設定しましょう。
3. 仮審査
既定の用紙やウェブ上で仮審査に申し込み、見積もりとあわせて、年収や勤め先、勤続年数などを申告します。
購入したい車を決める前に仮審査を受けられる銀行もあります。
4. ローンの申込みと審査
仮審査に通ったら必要書類を用意して、ローンを申し込みましょう。おもな必要書類は、運転免許証、車の見積書、源泉徴収票などの収入証明書の3点です。
申込書では、氏名・住所・電話番号などのほか、勤め先の会社名・住所・業種・職種・年収、他社での借入れ状況を申告します。誤った内容を申告してしまわないよう、正しい情報を参照できる資料などを用意するのがおすすめです。
審査にかかる期間はローンの種類や金融機関によって異なり、銀行系マイカーローンは時間がかかる傾向があります。

5. 借入金額が口座に振り込まれる
無事に審査に通り契約手続きが完了すれば、指定した口座にお金が振り込まれます。
振り込まれたお金で販売店に車の代金を支払い、その後はローンの契約に従って毎月の返済をしていくことになります。
同時に申し込んでおくと安心!
一般的に、ローン審査に必要な書類や情報でカーリースに申し込むことが可能です。ローン審査に不安がある方は、同時にカーリースにも申し込んでおくといいでしょう。
カーリースカルモくんでは、キャンセル可能な「お試し審査」を無料で用意しています。ネットで3分ほどの簡単な入力で申込みができますので、気軽にお試しください。
車のローン審査に落ちたときの対処法
車のローン審査に落ちてしまっても、再審査を受けることは可能です。しかし、同じ内容で申し込んでも、審査に通る可能性は低いでしょう。
ここからは、再審査の際の対策を中心に、審査に落ちたときの対処法を解説します。
連帯保証人を立てる
ローン審査に落ちた原因が、収入の低さや安定した職業に就いていないことであれば、連帯保証人を立てることで審査に通る可能性を高めることができます。
連帯保証人とは、契約者の返済が滞った際に、代わりにその返済責任を負う方のことです。成人であり、十分な返済能力があり、信用情報にネガティブな記録がない方である必要があります。
一般的に親族に依頼することがほとんどですが、後で問題にならないように、ローンの借入金額や返済計画などをしっかりと説明し、合意をとるようにしましょう。
なお、ローン会社によっては、保証会社の利用をすすめられるケースもあります。連帯保証人の場合と同じように、審査のハードルを下げられる可能性があるので、前向きに検討してみてください。
車種やグレードを下げる
ローンの再審査の前に、あらためて返済負担率を算出し、収入と借入金のバランスを確認しましょう。借入金を減らす方法として現実的なのは、購入を検討している車種を安いものに変更することや、グレードを下げることです。
そのためには、あらかじめ自分が車を利用する頻度や用途、こだわりなどを自身で確認し、妥協できる点を明確にすると車を選び直しやすくなります。
なお、返済負担率を抑えるためには、すでにあるほかの借入金を完済する、頭金を多めに用意するといった方法も有効です。
信用情報を確認してみる
ローン審査に通らない理由が思い当たらない場合は、信用情報を確認してみるといいでしょう。過去の支払いの遅延や滞納、債務整理の記録が残っている可能性があるからです。記録が残っていた場合には、情報が消えるまで待つのがおすすめです。
なお、信用情報にネガティブな記録があるケースでも、連帯保証人を立てることで審査に通りやすくなる可能性があります。再審査の前に、ローン会社に相談してみるのもひとつの方法です。
車を購入する以外の選択肢を選ぶ
ローンと同じように月々分割払いで、実質マイカー感覚で車を利用できるカーリースを選択肢に加えてみるのもひとつの方法です。
カーリースは車のローンに比べて審査対象の金額を抑えやすく、金銭の貸付けではなく車を借りる方法であることから、審査の難度が低い傾向があります。実際に、ローンに落ちた方からの利用実績も豊富です。
カーリースの審査に通るか手軽に試せる!
車のローン審査に不安がある方は、審査対象となる年間の利用金額が抑えやすいカーリースを選ぶといいでしょう。
カーリースカルモくんは、業界最安水準*でローン審査に落ちた方の利用実績も豊富です。「お試し審査」で、審査に通るか簡単に確認することもできます。

* 調査日と調査概要はコンテンツポリシー参照
車のローン審査が不安な方にはカーリースがおすすめ

車のローン審査が不安な方にご提案したいのが、カーリースで新車に乗る方法です。カーリースなら、ローンを組まずにマイカーのように新車に乗れるうえ、審査に不安がある方でも申し込みやすいのが魅力です。
カーリースが審査に通りやすいといわれる理由
カーリースでは、契約満了時の車の想定価格である残価を引いた車両代金が、審査の対象となるのが特徴です。車両価格をもとに借入額が決まる車のローンに比べて、審査の対象となる金額を抑えやすいため、審査の難度は低いといわれています。
例えば、業界最安水準*のカーリースカルモくんには、月々10,000円台から利用できる新車も充実しており、出費を抑えながらカーライフを楽しめます。
* 調査日と調査概要はコンテンツポリシー参照
カーリースを利用している方の声
ここでは、カーリースで新車に乗っている2人の声を紹介します。子供の誕生をきっかけに、購入ではあきらめかけていた新車を手に入れた方や、家計の負担を考えて普通車から軽自動車に乗り換えた方が、カーリースを選んで良かったと感じた点を語っています。
子供の誕生をきっかけに、あきらめかけていた新車に乗れた

Oさん(28歳/東京都在住/会社員/ホンダ「シャトル」/契約期間11年)
やっぱりいいですね、新車。中古車は前にほかの人が乗っているし、清掃されているにしても、子供を乗せるだけに自分たちが最初の利用者になる新車にして良かったと思っています。購入ではあきらめざるをえなかった新車を手に入れられて、子供もいて、自分にとって今までにはない楽しさがあふれているので、毎日が楽しいです。
毎月定額で負担が少なく、手軽に新車に乗れた

Mさん(46歳/東京都在住/保育士/ダイハツ「ムーヴ キャンバス」/契約期間10年)
メンテナンスなども総合的にまとめたプランのお値段がすごくわかりやすかったので、安心できました。毎月の支払いが定額なので心理的な負担が少なく、カーリースならこんな私でも手軽にかわいい新車に乗れちゃうんだと驚いています。新車に乗っている自分がうれしくて、ワクワクしながらカーライフを満喫しています。
審査後のキャンセルも可能!
カーリースを利用すれば、ローンを組まずにお得に新車に乗ることができます。
下のボタンから3分程度で、カーリースカルモくんの「お試し審査」に申し込むことが可能です。審査後のキャンセルや内容の変更も可能なので、気軽に申し込んでみてはいかがでしょうか。

車のローン審査は基準を知って、申込み前に対策しよう
車のローン審査では、年収や職業・雇用形態、勤続年数、年齢、他社からの借入れ、クレジットカードのリボ払い、信用情報の7つを中心に、借りたお金を最後まで返せるかが総合的に判断されます。審査基準は公開されていませんが、返済負担率が高くなりすぎないように借入額を見直す、リボ払いなどの残高を減らす、信用情報を確認するといった対策は、申込み前に自分で進めることが可能です。
審査に落ちても、原因を見直してから申し込めば、ローンを組める可能性はあります。短い期間に何社も申し込むのは避け、条件を見比べて申込先を絞りましょう。
車のローン審査に不安がある方は、カーリースも選択肢に入れてみてください。カーリースカルモくんなら、審査に通るかを確かめられる「お試し審査」を用意しています。

よくある質問
Q1:車のローン審査の項目にはどのようなものがある?
A:車のローン審査の項目には、年収や職業・雇用形態、勤続年数、年齢、他社からの借入れ、クレジットカードのリボ払いの残高、信用情報などがあるとされています。マイナスとなる情報であっても、事実と違う内容を申告すると審査に通らない原因となるため、正しく申告することが大切です。
Q2:車のローン審査で、申込み前にできる対策は?
A:車のローン審査の対策として、年収に対する年間の総返済額の割合(返済負担率)が高くなりすぎないように借入額を見直す、リボ払いなどほかの借入れの残高を減らす、信用情報にネガティブな記録がないか確認するといった方法があります。また、ローンに申し込んだ記録は信用情報に6ヶ月残り、短い期間に何社も申し込んでいるとお金に困っていると判断されかねないため、複数のローンに同時に申し込むのは避けましょう。
Q3:車のローン審査に落ちたらどうすればいい?
A:車のローン審査に落ちても、対策を講じてもう一度申し込むことは可能です。なお、実質マイカーのように車に乗れて、ローンより審査に通りやすい傾向があるカーリースを検討してみるのもいいでしょう。カーリースカルモくんは、気軽に審査に通るか試せる「お試し審査」が用意されているので、審査に不安な方にもおすすめです。
Q4:リボ払いがあると車のローンは組めない?
A:リボ払いがあるだけで、車のローンが組めないとは限りません。ただし、リボ払いの残高や支払状況は信用情報に登録されており、審査ではほかの借入れと同じように見られます。残高が多いと年収に対する返済の割合(返済負担率)が上がるため、申し込む前にできるだけ減らしておくと安心です。また、リボ払いの支払いが遅れると延滞の記録が残り、審査に通るのが難しくなるので、毎月の支払いは期日どおりに済ませましょう。
※この記事は2026年10月時点の情報で制作しています